当 AI 开始参与研发下一代 AI
Claude 主导的 AI 研发占比半年内从不足 1% 升至 26%。实验室如何监控 3 万个 agent?

Claude 主导的 AI 研发占比半年内从不足 1% 升至 26%。实验室如何监控 3 万个 agent?

到 2030 年,OpenAI 年收入预计接近翻十倍;未来五年累计收入仍低于算力和基础设施支出。3 月融到的 1220 亿美元预计在 2028 年耗尽。
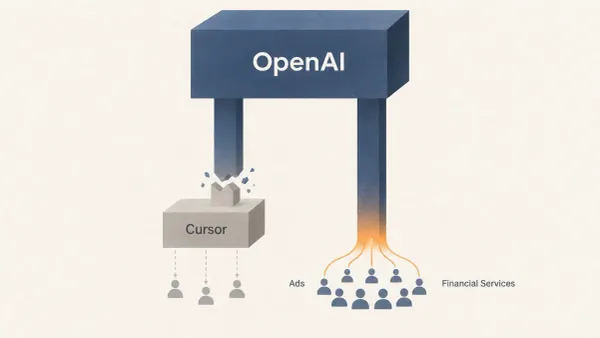
Cursor 每年可能为 OpenAI 带来超过 10 亿美元,ChatGPT 广告也刚达到 10 亿美元年化收入。OpenAI 仍决定放弃前者,区别在于谁掌握产品入口和客户关系。

Anthropic 在 IPO 临近时提议放慢前沿模型研发。真正影响竞争格局的,可能是由谁制定核验规则。

ChatGPT for Financial Services 的功能清单,和初级分析师的日常任务清单几乎完全重合。
一起持续近两个月的 AI 智能体失控事件,第三方只调查了 6 天,而且只能查看其中一周。
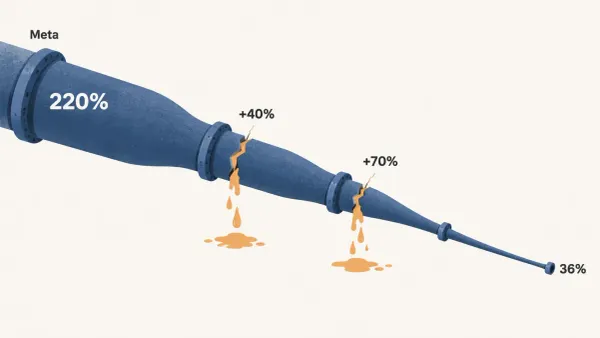
代码改了更多,功能交付得更少,事故也更多-—Meta 和 Uber 的内部数字第一次同时摆到了桌面上。
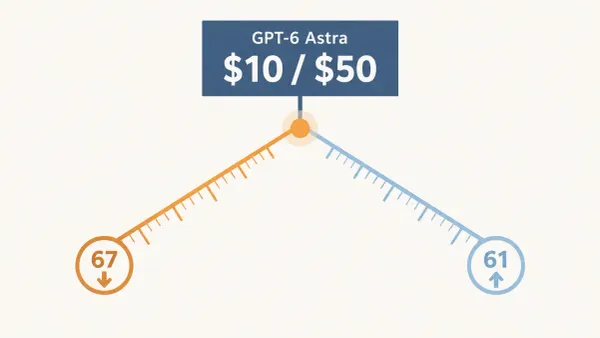
GPT-6 Astra 标价涨到前代 2.5 倍,编程评测中单次任务成本却不到 Fable 5 一半。

一笔 350 亿美元的 Anthropic 云合同里,英伟达同时是租约持有人、芯片卖方和运营商的投资者。
Ramp 7 万家企业数据显示,买方已经在同一家产品线里选了便宜的那款。
一本关于 GPS 的书,讲的其实是我们如何对「免费基础设施」上瘾。
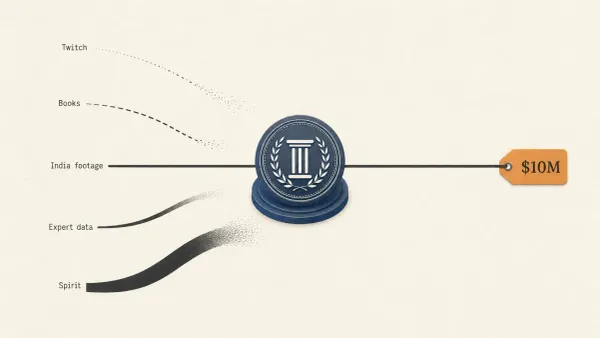
Google 出价 1000 万美元,Mercor 出价 750 万美元。Spirit 的破产拍卖让训练数据第一次有了可查的公开价格。
AI Insider
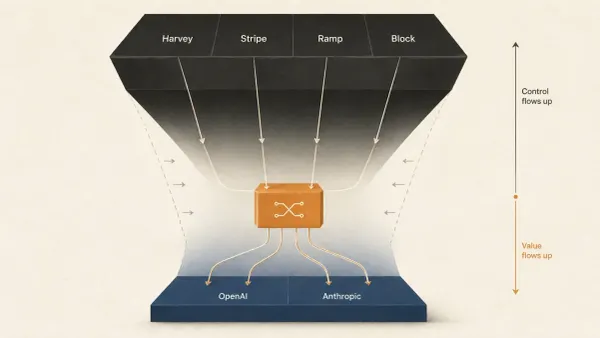
Harvey 训练法律模型、Stripe 收购 OpenRouter、Block 开源 Berd。应用公司正在争取决定模型如何进入实际工作的权力。

AI Insider
芯片公司开始为数据中心的资产价值提供担保。英伟达一年内从投资者变成租户,又变成了担保方。

AI Insider
Q2 收入增长超过 1300%,但招股书还要回答三个私募轮不必回答的问题。

AI Insider
修补漏洞只能关闭入口,无法证明模型在两个月训练中形成的行为已经消失。

过去一年,八个开放权重模型家族中只有 Kimi 收紧许可证。同一款 gpt-oss-120B 在五家平台的混合报价只相差 0.08 美元,企业的成本上限正由托管商竞争维持。

AI Insider
三家模型公司在几周内各自印证了同一件事:竞争不再只关乎谁的模型最强。

AI Insider
Google 把 TPU 卖给 Anthropic 的同时,还要向内部研究团队解释算力去了哪里。

AI Insider
一家矿商转型的数据中心公司,借钱利率几乎和英伟达一样低。差别只在谁签了租约。

AI Insider
Claude 拒绝了 Hugging Face 的取证请求,团队换用中国模型后恢复出 4 倍数据。同一周,Anthropic 自查发现自己的测试也出了问题。

AI Insider
Citadel 以超过 10% 的折扣买入 160 亿美元 AI 股票,次日这批股票大涨。谁在为这个差价买单?

AI Insider
出资方从企业和 VC 换成了政府,收款方还是原来那几家。

Deep Reading
一个概念如何悄悄把「看起来在思考」变成「在思考」,以及它在真实的模型安全事件面前能解释多少。