英伟达用 1050 亿美元担保芯片需求
芯片公司开始为数据中心的资产价值提供担保。英伟达一年内从投资者变成租户,又变成了担保方。

英伟达做了一件芯片公司通常不做的事:为数据中心建成后的资产价值提供担保。
项目位于俄亥俄州,由软银旗下 SB Energy 开发,OpenAI 签下 20 年租约。
如果 OpenAI 退出,SB Energy 须先尝试以相同价格寻找新租户。找不到合适租户后,开发商将出售项目,英伟达补足资产价值差额,最高 1050 亿美元。担保只覆盖已经建成的数据中心。
作为交换,英伟达将成为项目前半部分的独家芯片供应商。
黄仁勋在博客中否认这是循环融资。「OpenAI 会支付租金,」他写道,「当我们能够看清客户需求,并且这有助于形成长期生产能力时,我们会锁定关键投入。」
我在《英伟达租下数据中心,AI 收入增长该打多少折》中讨论过,英伟达在德州 Hut 8 数据中心签下长期租约,问题是 AI 收入增长有多少依赖供应商信用。
现在,英伟达的资产负债表又承担了一层风险:它开始为数据中心建成后的资产价值提供担保。
约三周前,SEC 工作人员刚刚同意,符合特定结构的数据中心证券化债务可以不适用风险自留规则。
英伟达如何用资产负债表锁定芯片需求
英伟达在一年内换了三个角色,每换一次,自己的资金和信用就与芯片需求绑定得更深。
第一步是投资。
英伟达直接投资 CoreWeave 等 AI 基础设施客户,而这些公司的业务依赖采购和部署英伟达 GPU。彭博将这类交易描述为具有「循环性质」。
英伟达由此获得股权,也扩大了潜在芯片需求。
第二步是自己租。
英伟达租下 Hut 8 在德州建设的整个 1 吉瓦数据中心。初始租约为 15 年,价值 196 亿美元;如果行使续约选择权,租期可延长至 30 年,总价值最高达到 500 亿美元。
Hut 8 凭这份租约发行了约 43 亿美元债券,利率为 6.129%,并获得穆迪的投资级评级。债券利率只比英伟达自己的 30 年期债券高约 1 个百分点。
一年间,英伟达已经签约但尚未开始支付的数据中心租约,从 74 亿美元增至 324 亿美元。
这一步,英伟达拿到了数据中心使用权。但无论后续客户需求如何,租约承诺都将继续存在。
第三步是替别人担保。
俄亥俄项目的租户是 OpenAI,英伟达提供资产价值担保。只有 OpenAI 退出、SB Energy 无法以相同价格找到合适租户,并且出售项目仍无法实现约定价值时,英伟达才需要补足差额。
英伟达还将以 15 亿美元入股 SB Energy。后者正在筹备 IPO,计划募集 50 亿至 70 亿美元。
这项担保并非只有风险。英伟达将成为项目前半部分的独家芯片供应商。《华尔街日报》称,公司计划向项目第一期出售价值数千亿美元的芯片。
三步的方向一致:英伟达用资产负债表锁定芯片需求。投资换来股权,租赁换来使用权,担保则换来独家供货地位。英伟达承担的是尾部风险,芯片销售带来的回报却可能更早出现。

部分数据中心证券化可以绕开风险自留要求
英伟达公布担保约三周前,一项影响数据中心融资的法律解释已经出现。
2008 年金融危机后,美国通过多德—弗兰克法案,要求部分证券化交易的发起方保留一定风险。发起方不能把全部风险转给投资者,其利益必须与购买证券的投资者保持一致。
7 月,SEC 工作人员同意了 Latham & Watkins 的一项法律解释:符合特定结构的数据中心证券化不属于《证券交易法》定义的资产支持证券,因此可以不适用风险自留规则。
其理由是,数据中心本身不属于像住房贷款那样会随着偿付逐步清偿的资产。
文件的适用范围有限,市场影响却可能更大。
从事证券化业务的律师 Orion Mountainspring 对 CNBC 表示,这项意见允许交易发起方「逐步降低交易所需的自有资本」。Alston & Bird 律师 B.K. Lee 则认为,数据中心融资可以因此变得「更灵活,对资本的占用更低」。
英伟达随后与 KKR、Apollo 等机构公布了规模约 5000 亿美元、包含部分担保的融资安排,目标是动员第三方资本进入 AI 算力基础设施。
不过,目前尚不清楚这些安排最终会采用证券化还是其他信贷工具,不能直接认定 SEC 的意见已经适用于全部交易。
如果相关融资采用符合这项意见的证券化结构,发起方所需保留的风险资本可能下降。更多资金可以进入数据中心,发起方与投资者之间的风险分配也会随之改变。
Katten Muchin Rosenman 律所的 Seth Messner 指出,这只是一份 SEC 工作人员意见,不是新法律,也不是正式修订监管规则。
但市场参与者未必会等到立法完成。多名证券化律师预计,这份书面意见将推动市场设计更多符合这一法律结构的数据中心融资。
140 亿美元项目,财产保险初始上限仅 4.5 亿
担保是一层保障,保险通常是另一层。但在大型数据中心项目中,保险只能覆盖部分损失。
Meta 与贝莱德在德州 El Paso 合建的 1 吉瓦数据中心 Sopaipilla,总开发成本约为 140 亿美元。贝莱德管理的基金持有项目公司 80% 股权,Meta 持有 20%。
项目的财产一切险在建设期最高赔付 4.27 亿美元,运营期初始上限为 4.5 亿美元,此后每年增加 2%。运营期初始额度约为项目价值的 3.2%。
项目还有最高 6.45 亿美元的恐怖主义风险保险、2.18 亿美元的租金减免保险,以及责任险。但没有覆盖全部损失的保险。
全球保险经纪商 Marsh 对项目的「可能最大损失」进行了评估,基础是 250 年至 500 年一遇的区域性火灾。项目因此选择自行承担保险限额以上的损失。
按这一概率计算,在 Meta 最长 20 年的租期内,至少发生一次此类事件的可能性约为 4% 至 8%。
Meta 在合同中保留了退出权:如果重大事故导致项目延误超过 18 个月,公司可以无罚金终止租约。但这份租约正是债券投资者收回本金的基础。
S&P 分析师 Viviane Gosselin 指出,如果保险赔付不足以覆盖损失,Meta 须补足差额,上限为 4.5 亿美元。
Meta 还提供了一项残值担保,初始门槛约为 130 亿美元,并随时间下降。如果在租约前 16 年满足特定条件,Meta 需要承担资产公允价值与担保门槛之间的差额。
这些保障没有消除全部风险。S&P 仍只给这笔债务 A+ 评级,比 Meta 自身低一个等级。一个重要原因是,债权人不能直接追索项目的实物资产。
140 亿美元的项目,运营期财产一切险初始上限只有 4.5 亿美元。保险限额以上的损失仍留在项目公司和债权人一侧,Meta 的残值担保只能在特定条件下提供保护。
3 万亿美元已经承诺,尚未进入资产负债表
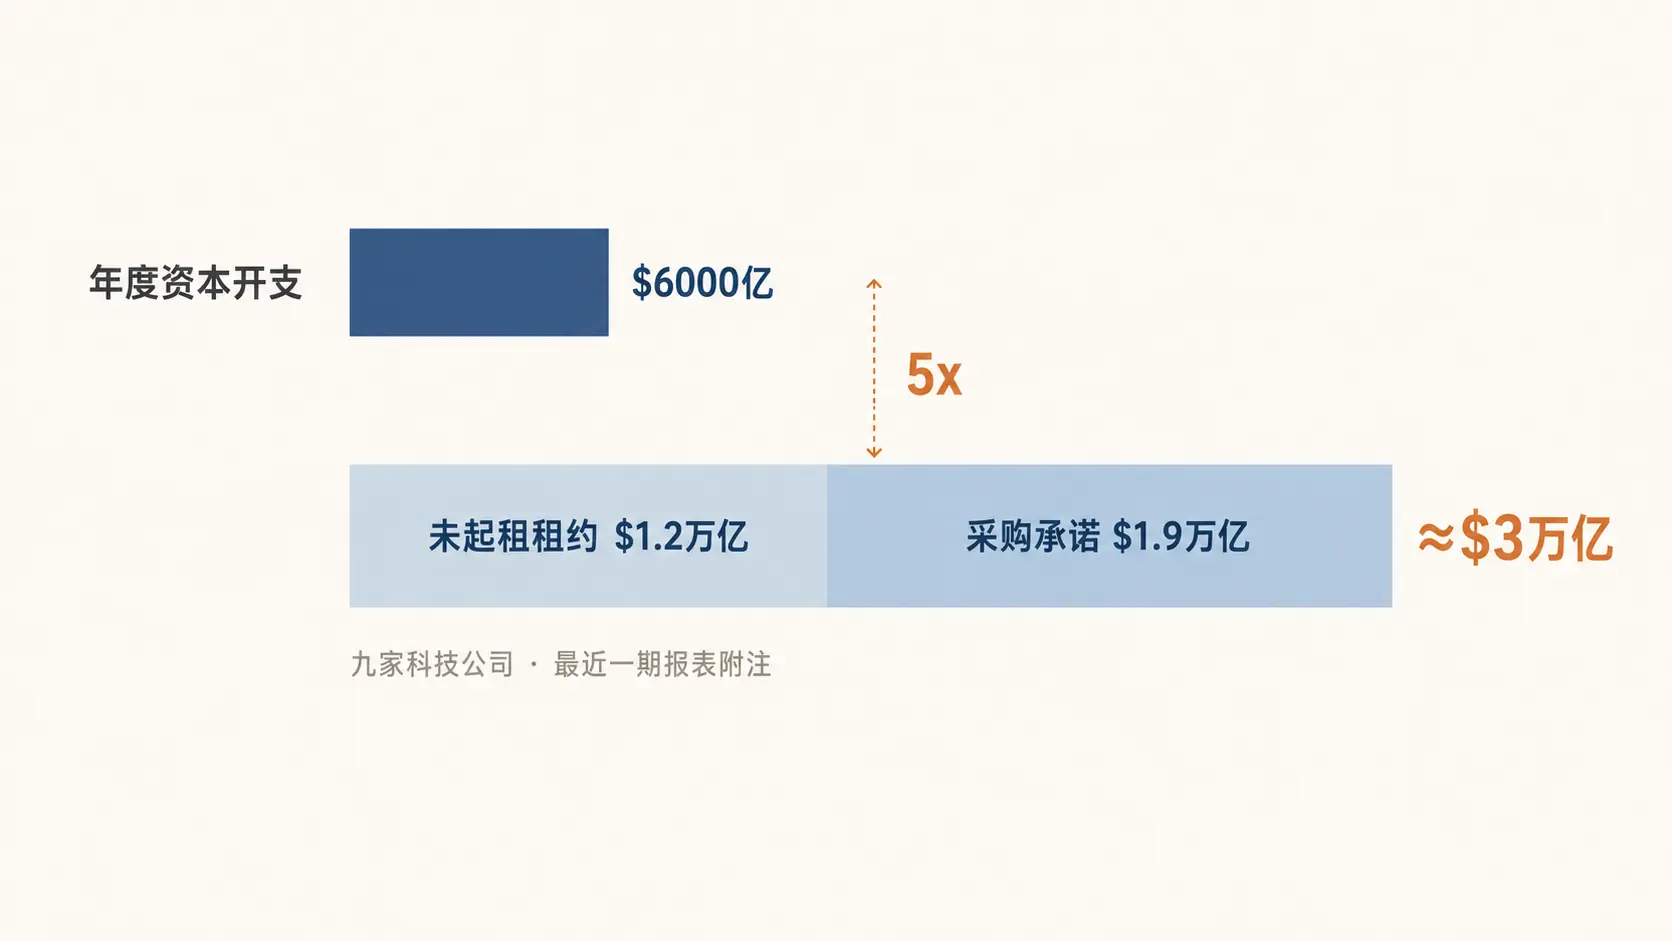
把视线拉到整个行业。《华尔街日报》分析了九家科技公司最近一期证券文件的附注,发现它们大部分与 AI 有关的表外承诺合计约 3 万亿美元。
这些承诺主要由两部分构成。
约 1.2 万亿美元是已经签约、但租期尚未开始的租赁义务。一年前,这个数字只有现在的四分之一。
另外约 1.9 万亿美元是采购及其他合同义务,包括硬件、技术基础设施、库存和能源安排。
按照会计规则,尚未开始的租约不会立即进入资产负债表。采购承诺通常也要到产品或服务交付后才入账。
Alphabet 的变化速度最能说明问题。
公司披露的采购承诺及其他合同义务,在一个季度内从 3320 亿美元增至 8110 亿美元,增加了 4790 亿美元。
Alphabet 只在附注中说明,这些承诺主要涉及技术基础设施、库存,以及保障数据中心用电的能源协议。部分能源协议一直延续到 2054 年。
同期,Alphabet 和 Amazon 的资本开支已经超过经营活动产生的现金流,自由现金流转为负数。
九家公司过去一年披露的资本开支约为 6000 亿美元,已经作出的表外承诺则达到约 3 万亿美元。两者相差 5 倍。
Morgan Stanley 的会计分析师团队在 4 月指出,这些承诺「越来越频繁、金额越来越大、结构越来越复杂」,投资者越来越难评估公司的整体杠杆和潜在债务负担。
把四件事放在一起,风险结构开始变得清楚:
芯片供应商为客户的数据中心提供资产价值担保;符合特定结构的数据中心证券化可能不再受风险自留规则约束;140 亿美元项目的财产保险只覆盖其中很小一部分;九家科技公司的表外承诺已经达到过去一年资本开支的 5 倍。
交易链上的每一方都有继续扩张的理由。
英伟达锁定芯片销量,开发商获得更便宜的融资,投资者获得额外收益,SEC 工作人员则认为部分数据中心证券化不属于风险自留规则覆盖的资产支持证券。
我在《Anthropic 签下 20 年租约》中讨论过一个机制:风险不会因为合同签署而消失,只会沿着交易关系转移。
现在,转移的速度正在加快。原本要求交易发起方保留部分风险的环节,也可能在特定证券化结构中消失。
只要 AI 需求继续高速增长,这些租约、采购和担保承诺就可能得到正常履行。未来采用类似结构的数据中心债券需要支付多高的风险溢价,将显示市场如何给缺少强制风险自留的交易定价。
对于依靠长期算力合同规划成本的企业,合同价格背后还有一个容易被忽视的前提:这条交易链上签过字的每一方,都必须在未来数十年里兑现承诺。