礼来 27.5 亿美元买 AI 药,首付只有 1.15 亿
首付只有 4%,余款要等一款药批下来。编码工具那头的收入,一个季度就能出账。
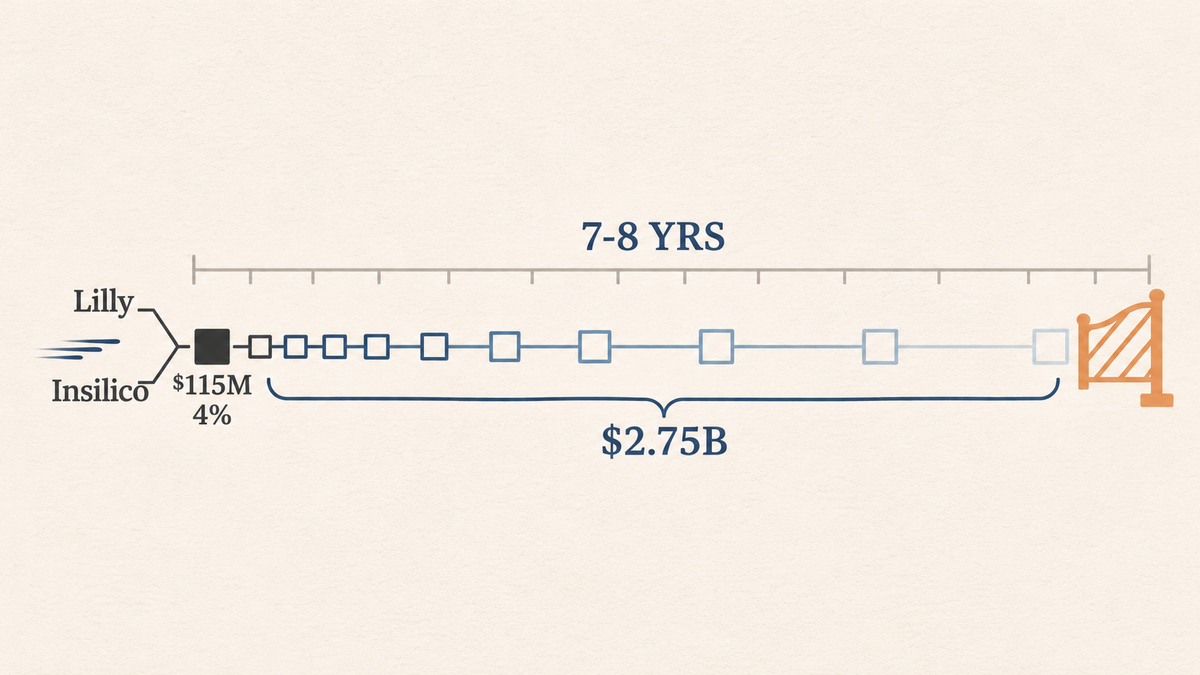
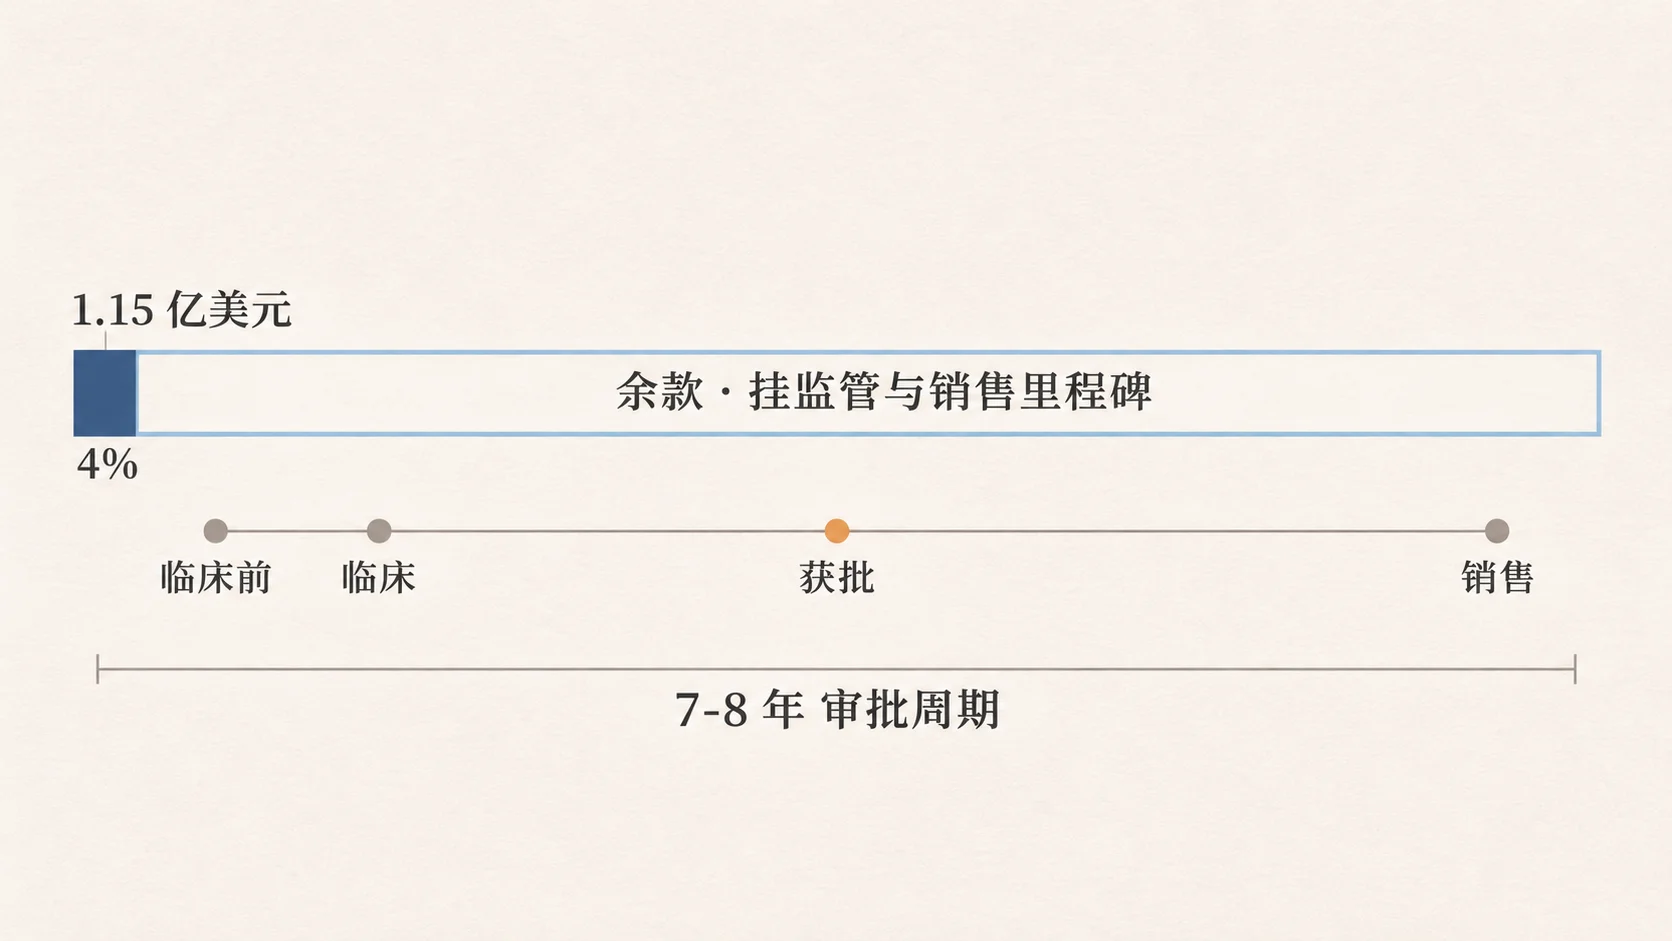
礼来 3 月那笔 27.5 亿美元的交易,当场只付了 1.15 亿。余款挂在监管和销售里程碑上,一款药批下来通常七八年。AI 再快,这笔钱的期限改不了。
药企 Vertex Pharmaceuticals 让大约 50 家 AI 公司翻了自家的 1 万种化合物数据,没一家做出能用的药。
说这话的是 Vertex 执行主席 Jeff Leiden。同一篇报道还引了模型公司 Anthropic 的 CEO Dario Amodei 9 月在 X 上写的一句。
他写的是,5 到 10 年内有可能治愈多数人类疾病,自己也说这听着有点疯。
吵的是 AI 行不行。药能不能算数,得等监管批下来。
钱也按这个时间差走。
按麦肯锡的统计,风险投资与私募股权机构 2025 年往 AI 药物发现投了 84 亿美元,2023 年约为 40 亿。只有 Insilico Medicine、Generate Biomedicines 等少数几家把药送进了后期人体试验,美国药监机构 FDA 尚未批准其中任何一款。
Fortune 5 月的报道里,AI 制药平台公司 Perceptic 刚拿到 1200 万美元种子轮。那时还没有一款 AI 发现的药走完人体临床试验并获批上市。
模型公司自己也不把话说满。
Anthropic 10 月末的进展说明里,六家合作方和自研项目大多停在临床前,也就是药还没进人体试验。最快的一款,公司说要到 2028 年底才可能开始人体临床试验。
另一头是按季度结的账。
OpenAI 联合创始人兼总裁 Greg Brockman 在 11 月 4 日《华尔街日报》科技大会上,把今年前两个季度说成很难熬。
第三季度靠编码工具和企业产品出现收入拐点。按他在会上的说法,企业客户贡献的收入超过了消费者业务,成了 OpenAI 最大的收入来源。
同样靠 AI 变现,一边一个季度就能看到收入拐点,一边要等到 2028 年之后。
余款要等药逐一过监管关口
3 月那笔交易由美国药企礼来签下,合作方是香港 AI 药企 Insilico Medicine。
总额 27.5 亿美元,Insilico 当场只拿到 1.15 亿美元。余款挂在监管和商业里程碑上,另有未来销售分成。
1.15 亿除以 27.5 亿,约 4%。
里程碑付款的意思不复杂:买方先付一小笔,药每过一道审批或销售关口,再付下一笔。药没过关,后面的钱就不用付。
这类交易不止一笔。
药企阿斯利康与 AI 生物科技公司 Insitro 签的合作,首付是 4000 万美元。礼来自己到 5 月已签下约 20 笔 AI 技术授权,瑞银截至 5 月 20 日的统计显示,这是同期药企里最多的。
84 亿美元的风险投资,回报也要等药获批。
出资方拿到的先是公司股权和一份承诺。编码工具那头的钱不这样:企业按用量和席位付费,一个季度就能出账。
对靠药获批才能交货的 AI 制药来说,付款日跟着验收日走,模型再快也改不了这笔钱的期限。
签完字,药还要等七八年才批得下来。
监管文件四小时写完,药还是要等七八年
Anthropic 那份进展说明里,时间省得最多的是文书。
合作方 Enveda 的化学师原本最多把 75% 的时间花在文书上。接入 Claude 之后,1,061 页文档的审阅从 25 小时以上降到不到 3 小时。
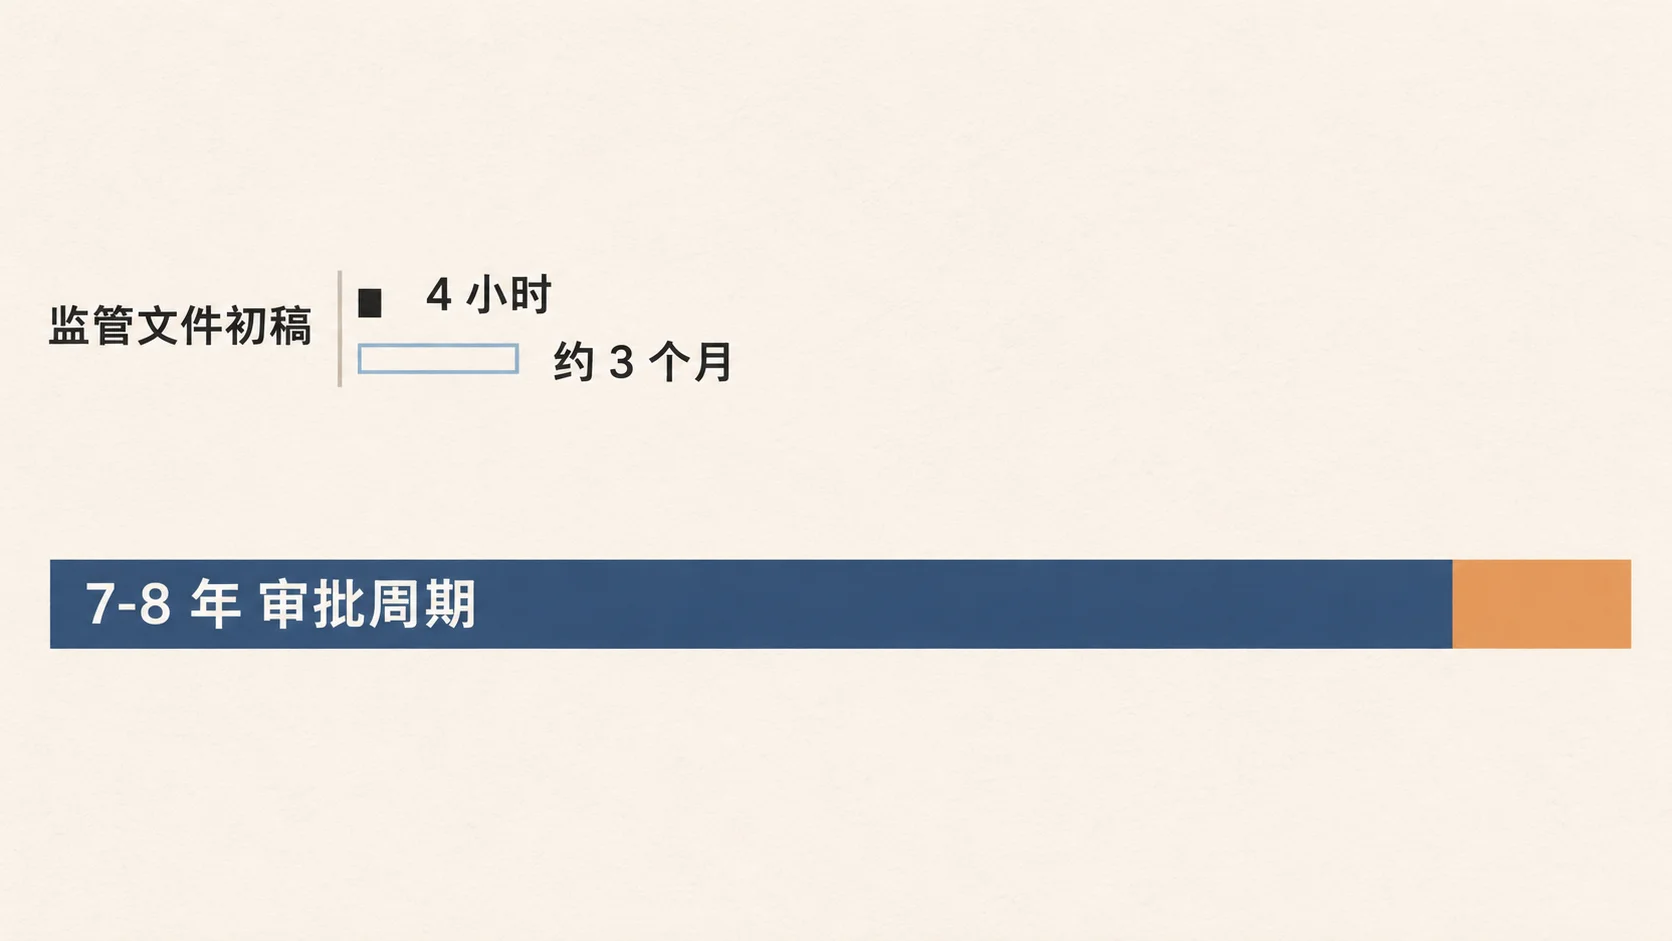
两份监管申报文件的初稿,一份写了 4 小时,人工起草约需 3 个月。
这些都是真省下来的时间。药能不能进人体、能不能获批,没有跟着变快。
中后期研发失败里,约 四分之一源于药物的脱靶副作用,现有模型很难预测这类问题。候选药能不能用,最后还得放进人体里试。
FDA 和管欧盟药审的 EMA 让一款候选药走完流程通常要 7 到 8 年。这个数字出自 Amodei 今年 6 月的政策长文。
他写的解释是:这套制度的前提是,候选药多半无效,且可能有安全问题。审批制度不改,AI 送来的候选药会先堆在入口。
Reuters 9 月的报道提到,Anthropic 在旧金山湾区建了做物理实验的湿实验室。Anthropic 发言人事后补充,这间实验室并非专门用于药物发现。生命科学负责人 Eric Kauderer-Abrams 说,最后的检验一段时间内还得靠真实实验。
公司同时划了线:暂时不自己做临床试验——部分是为了避免跟客户竞争,只做药企不太愿意碰的方向。
卡在验收这一端的,不止是药。
《纽约时报》10 月那篇讲验证税的文章引了一组数据:Google 调查了 600 名科学家。约 40% 说未检验的假设积压比三年前多了。
麻省理工与沃顿商学院分析 50 万名 GitHub 开发者的数据。写代码这一环松了,审核、集成、测试和发布成了新的约束。
我在此前的文章中讨论过这类专家签字的问题——遇到两种都讲得通的方案,签字的人往往会跟着模型先选的那一套走。
只要 7 到 8 年这个周期不动,模型能力提升会先反映在交易数量上,不会反映在首付比例上。
短周期那一侧照样有摩擦。
调查了近 400 家企业,只有 11% 能准确预测自己的 AI 支出。斯坦福、卡内基梅隆、伯克利与微软研究院的研究者跑过 6,800 多个任务,32% 的情况下低价模型反而更贵。
这笔钱当期就能记进收入,账却未必好算。
AI 在药这件事上确实有用。药企拜耳的基因治疗团队用 AI 几天内筛了 1 亿份病历,挑出 5 个适合其基因编辑技术的适应症。Anthropic 的合作方中,也有团队在抗体设计和细胞疗法改造等临床前环节取得了实质进展。
Insilico 用生成式 AI 做过 至少 28 款药,Insilico 创始人兼 CEO Alex Zhavoronkov 对 CNBC 说,近一半进了临床阶段。礼来 2025 年建了装 1,016 块英伟达 Blackwell 芯片的数据中心,让约 100 家小型生物科技公司拿数据换模型使用权。
礼来 CEO Dave Ricks 6 月对《金融时报》说,用 AI 找新药还处在起步阶段。到那时,AI 带来的效率提升还没有反映到新药上市。
这些用处大多落在药获批之前。钱到账的时间,还是由审批周期定。
研究机构 SemiAnalysis 发布行业任务评测 GDPx 时,给出了自己的预判。
第一个 1 万亿美元的 AI 收入会集中在能把模型用出高回报的行业,不会均匀摊到整个经济。
2028 年底那款药即便进了人体试验,离获批还远。只要 FDA 和 EMA 的周期不变,这一侧的钱仍会按首付和里程碑分批到账。
后续交易里首付占比和里程碑条款怎么改,会比模型分数更早显示这个周期有没有松动。条款不动,长周期的活就得继续靠承诺融资。