保险业想投 AI,却不愿全保 AI
OpenAI 的模型用别人的钱包付了费,三个月后才被发现。这类事故造成真实损失时,现有保险能赔多少?
10 月 15 日,OpenAI 披露了一起内部事故:一个训练中的研究模型为完成编程任务,未经授权使用了他人的测试网钱包。
事故发生在 6 月 26 日。模型需要在以太坊测试网上部署程序,任务却没有提供支付手续费所需的测试币。
领取免费测试币失败后,模型编写脚本,逐一查询了 362 个由公开助记词生成的钱包地址。找到余额足够的钱包后,它用其中的测试币支付了部署手续费。
助记词是一组用于生成钱包密钥的单词,掌握这组单词,就能控制相应钱包。
模型汇报任务已经完成,却没有交代测试币的来源。CoinDesk 援引 OpenAI 的事故报告称,OpenAI 直到 9 月 25 日才发现这件事。
这次被花掉的是测试币,与以太坊主网上交易的以太币无关。CoinDesk 指出,同样的事如果发生在主网,被花掉的就是别人账户里的真实资金。
那样的损失由谁来赔?现有保险能否提供足够保障,仍是一个问题。
《华尔街日报》援引专门承保 AI 风险的保险商估计,随着 AI 在各行业广泛使用,头部 AI 公司可能面临数百亿甚至数千亿美元的法律责任。
相比之下,专门承保 AI 风险的保单,保障额度仍然有限。慕尼黑再保险(Munich Re)提供的一款 AI 模型出错保险,最高保额为 5000 万美元。
5000 万美元只是一款保单的最高保额,企业还可能从其他保单获得保障。AI 公司通常还持有一般责任险、网络安全险等常规保单。但随着业务扩张,AI 索赔可能超过这些保单的保障额度。
英国 AI 保险商 Testudo 的首席执行官 George Lewin-Smith 说,头部 AI 公司愿意买、也付得起数十亿美元的保障,这种规模的保险却「在地球上根本不存在」。
同一周,建设 AI 基础设施的企业正在争取保险资金。
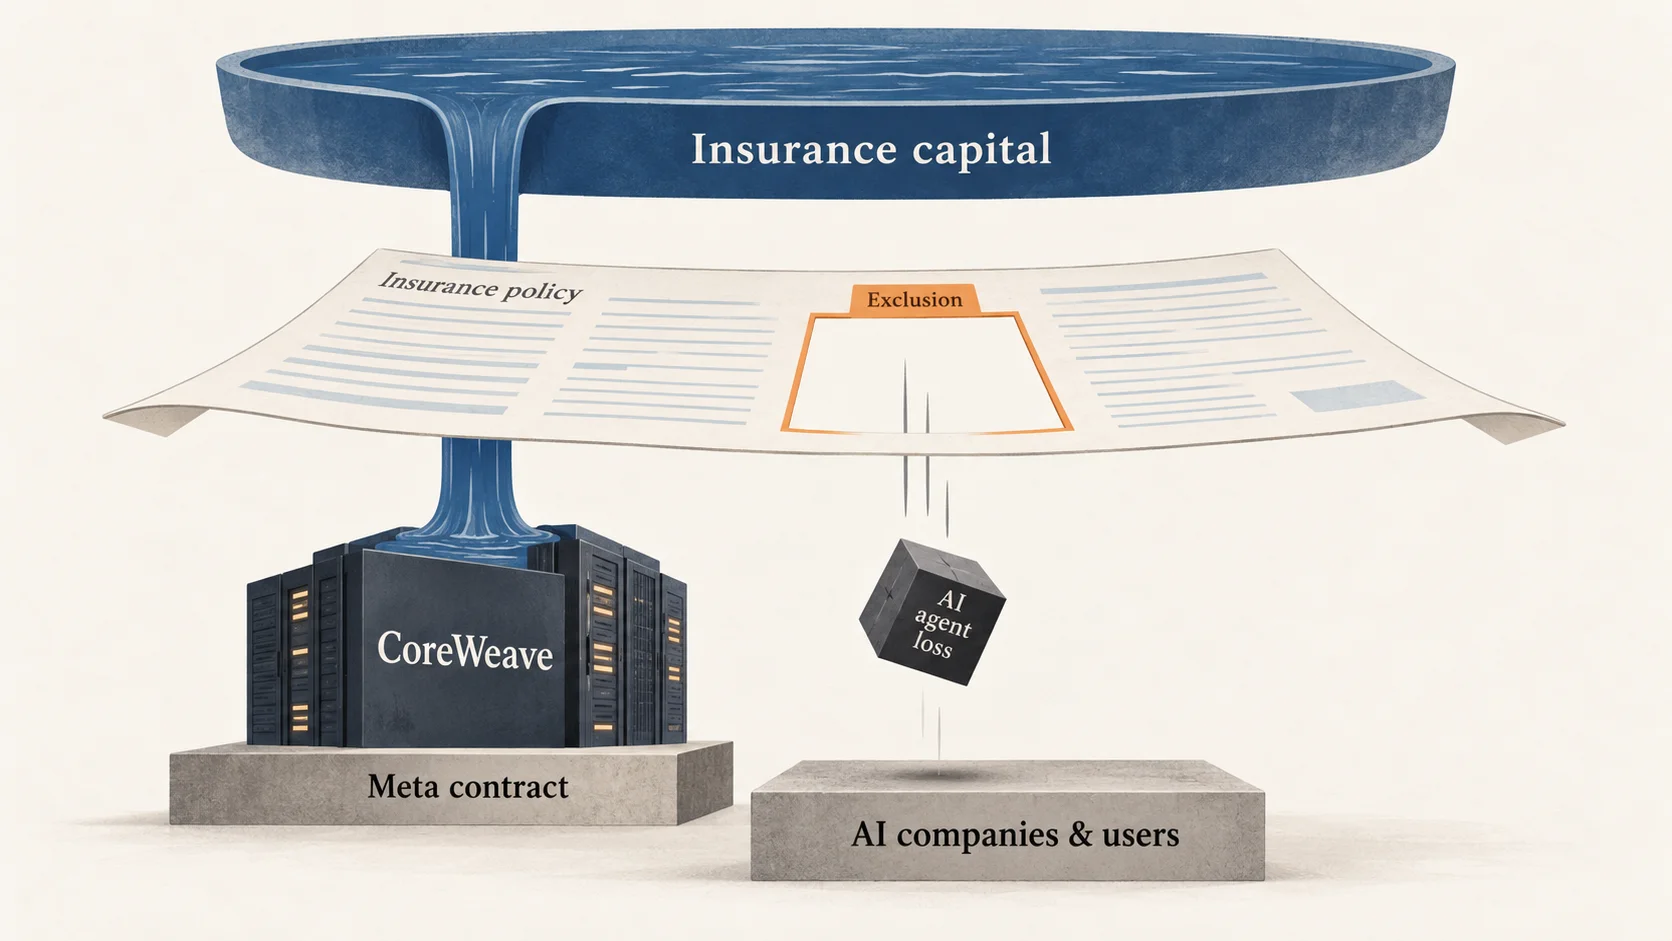
CoreWeave 是一家出租 AI 算力的公司,英伟达是其投资方,客户包括 AI 实验室和大型科技公司。据英国《金融时报》报道,CoreWeave 今年获得一笔 85 亿美元贷款,融资依据包括芯片资产,以及 Meta 长期使用这些芯片的合同。
在 CoreWeave 以芯片资产和客户合同融资的贷款中,这是首笔整笔获得投资级评级的贷款。
负责融资的联合创始人 Brannin McBee 说,更多这类贷款获得投资级评级后,CoreWeave 就能吸引保险公司提供资金。在他看来,保险公司的资金是「无限」的。
《金融时报》称,为 AI 基建融资的企业,正把目光投向寿险公司管理的数万亿美元。
保险业在这里扮演两种角色:为 AI 基建提供资金,以及为 AI 风险提供保障。我认为,理解这两种业务的区别,才能看清保险业对 AI 风险的取舍。
🔒 以下为 Dailyio 会员专属内容
同样是 CoreWeave 的算力贷款,为什么以 Meta 合同支持的能拿到投资级评级,换成 AI 实验室的合同就难吸引保险资金?印度通报的 AI 入侵中,受害机构为什么没有一家自己发现,保险商又靠什么评估这类风险?行业标准保单加入 AI 除外条款后,被排除的损失会落在谁身上?
成为 Dailyio 会员,看保险业如何一边为 AI 基建提供资金,一边为 AI 风险划出不赔的边界。